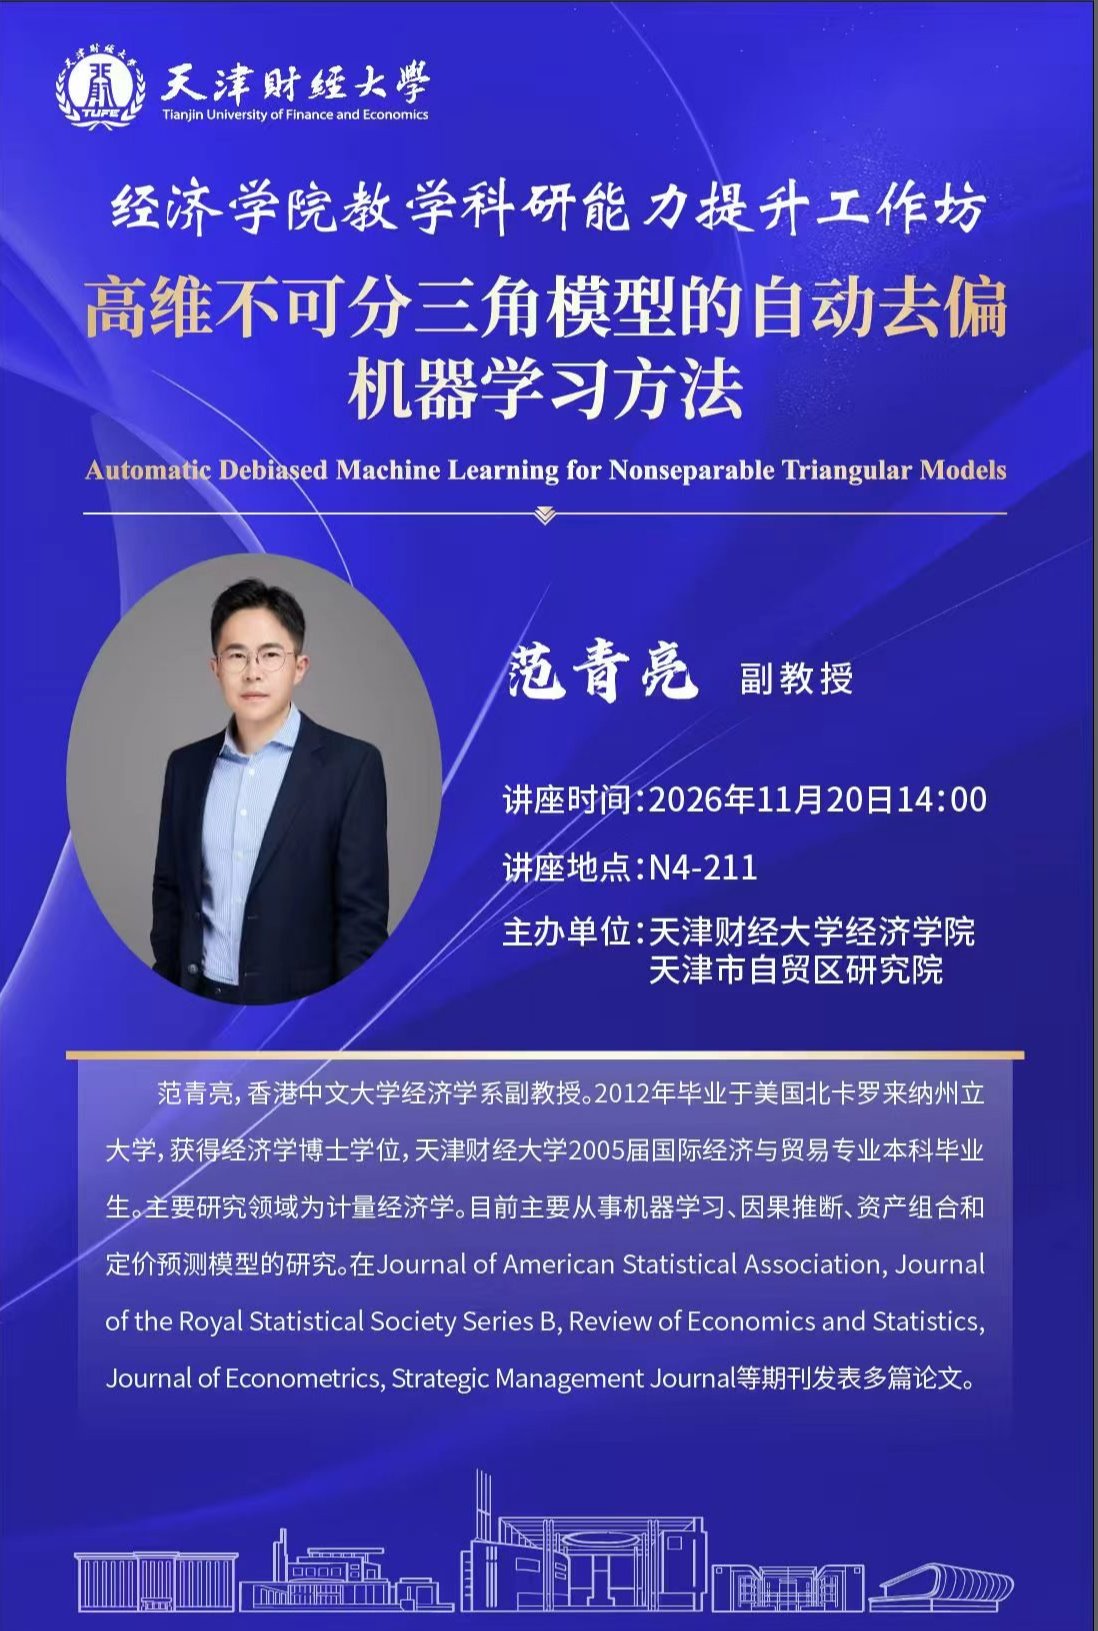
主题:Automatic Debiased Machine Learning for Nonseparable Triangular Models
中文题目:高维不可分三角模型的自动去偏机器学习方法
时间:2026年11月20日14:00
地点:N4-211
主讲人:范青亮,香港中文大学经济学系副教授
主要内容:本次讲座在Imbens和Newey(2009)提出的控制函数法框架下,基于工具变量(IV)识别的不可分离三角回归模型中因果效应的推断问题。此类模型能够以一般化的方式处理内生性,并可在数据丰富的环境中纳入高维协变量——在此类环境中,机器学习方法通常被用于正则化与模型选择。尽管已有文献记录了插入式机器学习估计量所导致的推断偏误,但在三角模型中,由于额外的内生性结构,去偏变得相当具有挑战性。在控制函数框架下,因果效应通过给定协变量和工具变量时处理变量的条件累积分布函数(CDF)来识别。基于这一刻画,我们针对不可分离IV回归开发了一种自适应去偏方法。我们证明,三角模型中的影响函数包含两个成分:一个用于校正主回归机器学习估计产生的偏误,另一个用于校正第一阶段条件CDF估计产生的偏误。为使该方法可行,我们针对这一设定提出了一种新的基于筛估计的条件CDF估计量。这些结果产生了一种自适应去偏程序,无需事先知道完整的偏误校正形式。我们建立了渐近理论,为使用所提出的去偏机器学习进行因果效应的有效推断提供了依据。
主讲人简介:范青亮副教授,2012年毕业于美国北卡罗来纳州立大学,获得经济学博士学位,天津财经大学2005届国际经济与贸易专业本科毕业生。主要研究领域为计量经济学。目前主要从事机器学习、因果推断、资产组合和定价预测模型的研究。在Journal of American Statistical Association, Journal of the Royal Statistical Society Series B, Review of Economics and Statistics, Journal of Econometrics, Strategic Management Journal等期刊发表多篇论文。
举办单位:经济学院
天津市自贸区研究院
欢迎广大师生踊跃参加!